
Молдова готовится привести законодательство о прямом налогообложении в соответствие с нормами Европейского союза. Изменения коснутся процентов, дивидендов и роялти, налогообложения контролируемых иностранных компаний, а также порядка разрешения налоговых споров. Большая часть новых норм начнет действовать только после вступления страны в ЕС.
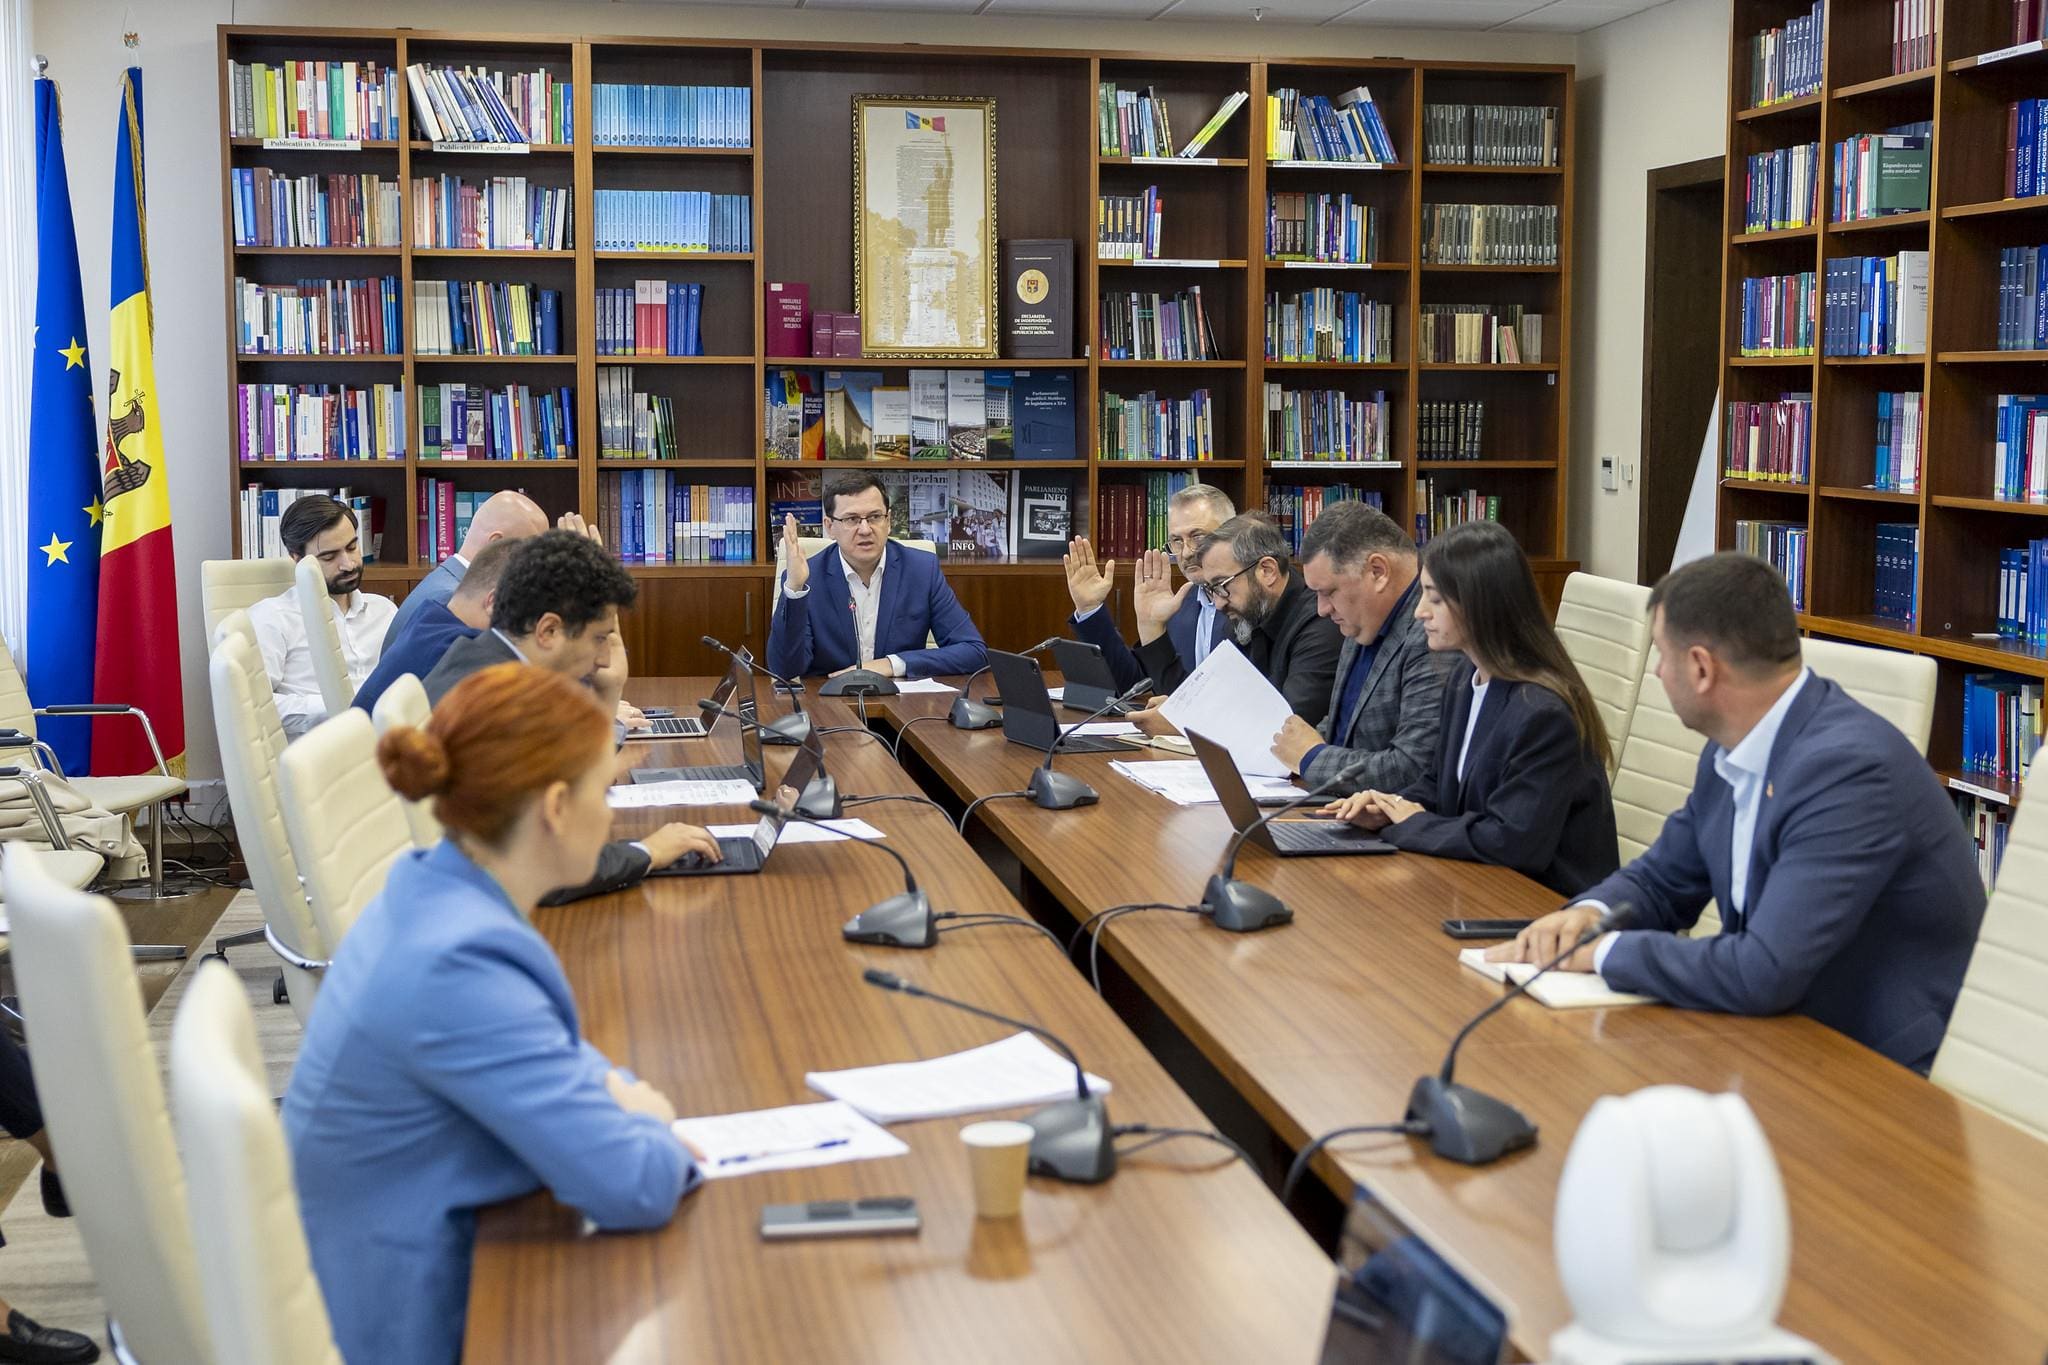
Парламентская комиссия по экономике, бюджету и финансам одобрила доклад по соответствующему законопроекту, разработанному Министерством финансов. Документ предстоит рассмотреть в первом чтении на пленарном заседании парламента.
Необходимость изменений власти объясняют ускорением процесса гармонизации молдавского законодательства с правовой базой ЕС. В рамках единого европейского рынка операции между компаниями из разных государств-членов не должны подвергаться более или менее благоприятному налоговому режиму только из-за того, что предприятия находятся в разных странах.
Налоговый кодекс предлагается дополнить новой главой, предусматривающей освобождение от налогообложения процентов и роялти в государстве ЕС, из которого осуществляются соответствующие выплаты.
Доходы, источником которых является Республика Молдова, будут освобождаться от удерживаемого у источника подоходного налога, если фактическим получателем является компания из государства — члена ЕС или постоянное представительство такой компании. Однако льгота будет применяться только при соблюдении определенных законом условий.
Проект также предусматривает внедрение европейских правил налогообложения материнских и дочерних компаний из разных государств ЕС. Их цель — исключить двойное налогообложение доходов, распределяемых между такими предприятиями.
Для применения соответствующего режима компании должны быть налоговыми резидентами ЕС и платить налог на прибыль без возможности выбрать другой налоговый режим или воспользоваться освобождением. Материнской будет считаться компания из государства ЕС, владеющая не менее чем 10% капитала дочернего предприятия из другого государства-члена.
Еще одно существенное изменение — введение правил для контролируемых иностранных компаний. Они предназначены для противодействия переносу прибыли группами компаний в подконтрольные структуры, находящиеся в юрисдикциях с низким уровнем налогообложения.
Определенные доходы контролируемой иностранной компании с низкой налоговой нагрузкой будут относиться к доходам материнской компании и облагаться налогом в государстве ее налогового резидентства.
Кроме того, законопроект предусматривает внедрение механизмов разрешения налоговых споров.
Большинство положений, непосредственно связанных с членством в едином рынке ЕС, вступят в силу с даты присоединения Республики Молдова к Европейскому союзу. Правила в отношении контролируемых иностранных компаний планируется ввести с 1 января 2028 года, а нормы о механизмах разрешения налоговых споров — с 1 января 2027 года.
Законопроект предстоит рассмотреть в первом чтении на пленарном заседании парламента.